이 글은 실제 사건입니다.
· 교통사고사실확인원, 공소장, 판결문, 합의서 등 실제 사건 자료를 바탕으로 작성되었습니다.
· 본인의 사례를 제보하고 싶다면 아래 이메일 주소로 개인정보를 지운 자료를 보내주세요.
· habi24news@gmail.com
요약
허리디스크 보험금 거절
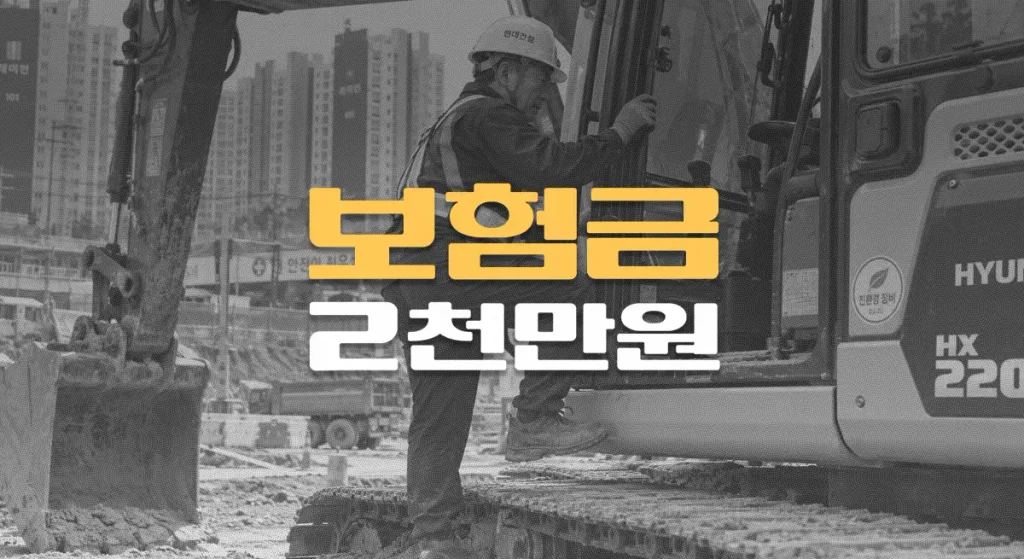
포크레인 정비 작업을 하던 A씨는 장비에 올라가다가 손잡이가 미끄러져 바닥으로 추락하는 사고를 겪었다. 이후 허리에 극심한 통증이 발생했고, 병원에서 요추간판의 외상성 파열(S33.0)과 말총증후군(G83.4)을 진단받았다.
추간판절제술과 요추 후방감압술 및 유합술을 받고 재활치료까지 이어갔지만, 하반신마비 증상과 보행장애 등이 남았다. 결국 심한 추간판탈출증에 따른 영구 후유장해 진단을 받았다.
A씨는 허리뿐 아니라 양쪽 발목과 발가락에도 장해가 남았다는 점을 근거로 후유장해 지급률을 85%로 계산했다. 가입금액 1억 원인 B보험에는 장해지급률 80% 이상일 때 가입금액 전액을 지급하는 보장이 있었기 때문에 1억 원을 청구했다.
그러나 B보험사는 보험금을 지급하지 않았다. 사고가 실제로 발생했는지, 후유장해가 사고 때문에 생긴 것인지 불분명하다는 이유였다. 발목과 발가락의 장해를 허리디스크 장해와 별도로 합산할 수 있는지도 문제 삼았다.
급성 추간판탈출증 입증
보험금 지급거절에 대응하려면 먼저 사고와 추간판탈출증의 관계를 입증해야 했다. 문제는 응급실 최초 진료기록에 추락사고가 적혀 있지 않고, 앉았다 일어나면서 허리를 삐끗했다는 내용이 남아 있었다는 점이다.
영상검사에서도 골절이나 출혈과 같은 뚜렷한 외상 흔적은 확인되지 않았다. 보험사는 이런 기록을 근거로 사고에 의한 장해라는 주장을 다툴 수 있었다.
이때 중요한 자료가 사고 전후의 진료기록과 영상검사 결과, 의료감정 의견이었다. A씨는 사고 이전 허리 부위의 진단이나 치료 이력이 없었고, 의료감정에서는 경미한 퇴행성 변화가 있었지만 추간판탈출증은 급성으로 발생한 것으로 판단했다.
그 결과 사고와 심한 추간판탈출증 사이의 관계가 인정됐고, 외상의 기여도는 50%로 판단됐다.
파생장해 지급률 계산
사고와 후유장해의 인과관계가 인정되면서 다음 쟁점은 장해지급률이었다. A씨는 허리 20%, 오른쪽 발목 5%, 왼쪽 발목 20%, 양쪽 발가락 각 20%를 합산해 총 85%를 주장했다.
하지만 보험약관에는 하나의 장해에서 다른 장해가 통상적으로 파생되는 경우 각각의 지급률을 더하지 않고 높은 지급률만 적용하는 규정이 있었다.
심한 추간판탈출증의 장해기준에는 하지의 현저한 마비나 대소변 장애가 포함된다. A씨에게 남은 발목과 발가락의 장해도 심한 추간판탈출증에서 파생된 것으로 인정됐기 때문에 별도의 장해지급률을 합산하지 않았다.
결국 적용된 후유장해 지급률은 85%가 아닌 20%였다.
| 보험금 계산 항목 | 금액 및 적용 기준 |
|---|---|
| B보험 가입금액 | 1억 원 |
| A씨 주장 장해지급률 | 85% |
| 인정 장해지급률 | 20% |
| 최종 인정 보험금 | 1억 원 × 20% = 2,000만 원 |
후유장해 보험금 2천만원
B보험사는 최종적으로 후유장해 보험금 2,000만 원과 지연손해금을 지급하게 됐다. 반면 C보험사는 다른 계산 결과가 나왔다. C보험의 특약 가입금액은 2,500만 원이었으며, 인정 장해지급률 20%에 외상기여도 50%를 적용하면 보험금은 250만 원이었다.
C보험사는 이미 375만 원을 지급한 상태였기 때문에 추가 지급할 보험금은 없었다. 동일한 후유장해라도 보험계약별 지급조건과 기존 지급액을 계산하면 최종 수령액이 달라진다는 점이 드러났다.
합의금24 제휴 변호사들은 사고 전후의 의료자료와 보험약관을 검토해 보험사의 지급거절 근거를 다투고, 실제 청구할 수 있는 보험금을 판단하는 과정을 도울 수 있다. 보험사가 지급을 거절했거나 예상했던 금액보다 적게 지급했다면 관련 자료를 바탕으로 청구 가능 금액부터 상담받아볼 필요가 있다.
*같은 상황을 겪는 가족이나 지인에게 전해보세요.